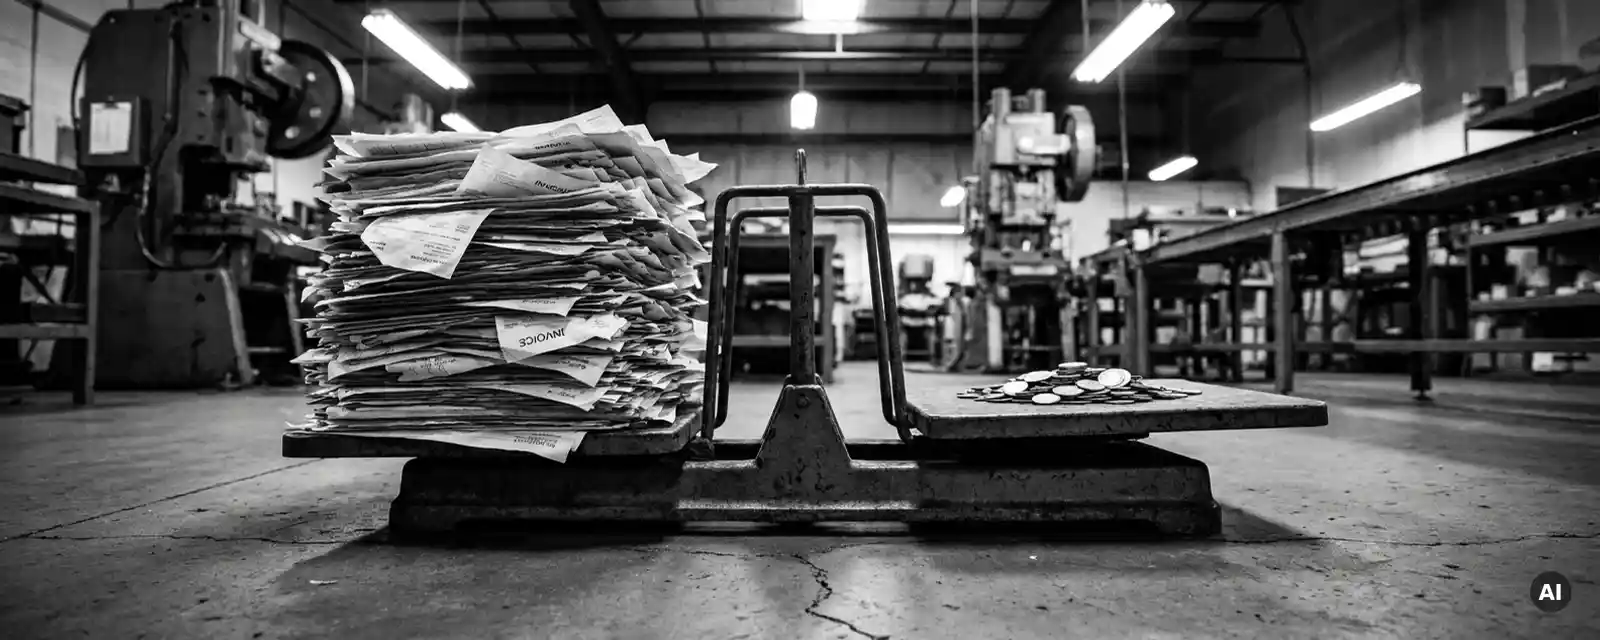
Wenn die Kosten schneller steigen als der Umsatz, schrumpft der Gewinn, selbst wenn das Geschäft auf den ersten Blick gut läuft. Das ist kein Zufall und kein vorübergehendes Phänomen, sondern ein strukturelles Warnsignal, das viele Unternehmer im Mittelstand zu spät ernst nehmen. Die folgenden Fragen und Antworten helfen Ihnen, das Problem klar zu benennen, die richtigen Stellschrauben zu finden und konkrete Schritte einzuleiten.
Woran erkennt man, dass die Kosten strukturell außer Kontrolle geraten sind?
Sinkende Gewinne trotz stabiler oder wachsender Umsätze sind das klassische Warnsignal für unkontrolliertes Kostenwachstum. Wenn die Marge Monat für Monat kleiner wird, obwohl Sie mehr verkaufen, stimmt etwas im Fundament nicht. Das ist kein kurzfristiger Ausreißer, sondern ein strukturelles Problem, das sich ohne aktives Eingreifen weiter verschärft.
In der Praxis zeigt sich das Muster oft schleichend. Die Umsätze wachsen, das Gefühl ist gut, aber der Kontostand entwickelt sich nicht entsprechend. Irgendwann reichen die Einnahmen kaum noch, um laufende Verpflichtungen zu decken. Dann kommen die ersten Mahnungen, die ersten schwierigen Gespräche mit der Bank.
Konkrete Anzeichen, auf die Sie achten sollten:
- Die Rohertragsmarge sinkt von Quartal zu Quartal, obwohl der Umsatz konstant bleibt oder steigt
- Fixkosten wachsen schneller als der Umsatz, ohne dass neue Kapazitäten aufgebaut wurden
- Personalkosten steigen überproportional, ohne erkennbaren Produktivitätsgewinn
- Rechnungen werden zunehmend später bezahlt, weil die Liquidität knapp wird
- Das Betriebsergebnis ist negativ, obwohl der Auftragseingang gut aussieht
Das Gefährliche an dieser Situation: Viele Unternehmer sehen die vollen Auftragsbücher und fühlen sich sicher. Dabei ist ein voller Auftragsbestand bei schlechter Marge schlimmer als weniger Umsatz mit gesunden Zahlen. Wer mehr verkauft und dabei mehr verliert, beschleunigt nur den Absturz.
Was sind die häufigsten Ursachen für unkontrolliertes Kostenwachstum im Mittelstand?
Die häufigsten Ursachen für unkontrolliertes Kostenwachstum im Mittelstand sind veraltete Strukturen, eine zu breite Angebotspalette, gewachsene Fixkostensockel und fehlende Preisanpassungen. Hinzu kommen externe Faktoren wie Energiepreise, Lohnsteigerungen und Lieferkettenstörungen, die viele Unternehmen unvorbereitet treffen.
Aus meiner Erfahrung mit über 30 Jahren Sanierungsarbeit im Mittelstand gibt es ein Muster, das sich immer wieder wiederholt: Das Unternehmen ist gewachsen, aber die Strukturen sind mitgewachsen, ohne je hinterfragt zu werden. Irgendwann trägt das Geschäft die Last dieser gewachsenen Strukturen nicht mehr.
Interne Ursachen, die Unternehmer selbst beeinflussen können
Viele Kostensteigerungen entstehen im eigenen Haus. Dazu gehören Angebote und Leistungen, die historisch gewachsen sind, aber heute keine ausreichende Marge mehr erzielen. Oder Prozesse, die niemand mehr hinterfragt, weil sie schon immer so gemacht wurden. Oder eine Preisstruktur, die seit Jahren nicht angepasst wurde, obwohl Einkaufspreise und Löhne gestiegen sind.
Externe Faktoren, die den Druck verstärken
Steigende Energiekosten, Tariferhöhungen, Fachkräftemangel und geopolitische Unsicherheiten sind 2026 für viele Mittelständler keine abstrakten Risiken mehr, sondern tägliche Realität. Diese Faktoren lassen sich nicht wegdiskutieren. Aber sie treffen Unternehmen mit schlanken, anpassungsfähigen Strukturen deutlich weniger hart als solche, die auf veralteten Modellen beharren.
Welche Kostenpositionen sollte man zuerst analysieren?
Zuerst analysieren sollten Sie Personalkosten, Materialkosten und die Kosten Ihres Angebotsportfolios, in dieser Reihenfolge. Diese drei Positionen machen in den meisten mittelständischen Unternehmen den größten Teil der Gesamtkosten aus und bieten gleichzeitig das höchste Einsparpotenzial.
Beginnen Sie mit einer ehrlichen Bestandsaufnahme: Welche Leistungen oder Produkte erzielen tatsächlich eine positive Marge? Nicht gefühlt, sondern auf Basis echter Zahlen. Viele Unternehmer sind überrascht, wenn sie erstmals eine vollständige Deckungsbeitragsrechnung je Produkt oder Leistung aufstellen. Oft finanzieren profitable Bereiche jahrelang unbemerkt defizitäre.
Eine sinnvolle Reihenfolge für die Kostenanalyse:
- Angebotsportfolio: Welche Produkte oder Leistungen sind profitabel, welche nicht? Unprofitable Angebote raus oder neu bepreisen.
- Personalkosten: Stimmt die Produktivität je Mitarbeiter? Gibt es Bereiche mit Überbesetzung oder ineffizienten Abläufen?
- Einkauf und Material: Werden Konditionen regelmäßig verhandelt? Gibt es Alternativen bei Lieferanten?
- Fixkosten: Mieten, Leasing, Versicherungen, Abonnements: Was davon ist wirklich notwendig?
- Verwaltung und Overhead: Welche internen Prozesse kosten mehr, als sie bringen?
Wichtig dabei: Nicht alles auf einmal. Wer versucht, überall gleichzeitig zu sparen, verliert den Überblick und demotiviert die Belegschaft. Setzen Sie Prioritäten nach Wirkung und Umsetzbarkeit.
Wie schnell lassen sich Kosten im Mittelstand wirksam senken?
Erste spürbare Kostensenkungen lassen sich im Mittelstand oft innerhalb von vier bis acht Wochen erreichen, wenn man konsequent an den richtigen Stellschrauben ansetzt. Strukturelle Veränderungen, die nachhaltig wirken, brauchen in der Regel drei bis sechs Monate.
Die Geschwindigkeit hängt davon ab, wie entschlossen gehandelt wird und wie klar die Analyse ist. Wer weiß, wo die Verlustbringer sitzen, kann schnell handeln. Wer erst noch herausfinden muss, wo das Geld verloren geht, braucht zunächst Zeit für eine saubere Bestandsaufnahme.
Sofortmaßnahmen, die schnell wirken:
- Stundungsvereinbarungen mit Lieferanten und Gläubigern, um kurzfristig Liquidität zu sichern
- Stopp aller nicht zwingend notwendigen Ausgaben und Investitionen
- Überprüfung aller laufenden Verträge auf Kündigungsmöglichkeiten
- Sofortige Preisanpassungen bei Leistungen, die unter Marktpreis angeboten werden
- Identifikation und Stopp der größten Verlustbringer im Angebotsportfolio
Was ich in der Praxis immer wieder erlebe: Die meisten Unternehmen wissen intuitiv, wo das Geld verloren geht. Es fehlt nicht an Wissen, sondern an der Bereitschaft, unbequeme Entscheidungen zu treffen. Abwarten und Hoffen sind in dieser Situation keine Strategie, sie verschlimmern die Lage nur.
Wann reicht internes Kostenmanagement nicht mehr aus?
Internes Kostenmanagement reicht nicht mehr aus, wenn die Liquidität akut gefährdet ist, Banken Druck machen oder wenn die bisherigen Maßnahmen keine Wirkung zeigen. Ab diesem Punkt braucht es externe Unterstützung, die nicht nur analysiert, sondern direkt vor Ort umsetzt.
Es gibt eine Grenze, ab der das eigene Team die Situation nicht mehr objektiv beurteilen kann. Betriebsblindheit ist kein Vorwurf, sondern eine menschliche Realität. Wer täglich im Unternehmen steckt, sieht bestimmte Muster nicht mehr. Hinzu kommt, dass in echten Krisensituationen die emotionale Belastung so hoch ist, dass klare Entscheidungen schwer fallen.
Klare Signale, dass externe Hilfe notwendig ist:
- Die Liquidität reicht nicht mehr aus, um Gehälter oder Lieferanten pünktlich zu bezahlen
- Banken fordern Nachbesicherungen oder kündigen Kreditlinien an
- Interne Maßnahmen wurden eingeleitet, aber die Zahlen verbessern sich nicht
- Das Management ist so stark im Tagesgeschäft gebunden, dass keine strategische Arbeit mehr möglich ist
- Gläubiger werden zunehmend aggressiver, und es fehlt eine klare Kommunikationsstrategie
Die Krise ist, wie ich es gerne beschreibe, ein Wettrennen: auf der einen Seite die Geschwindigkeit, mit der sich Markt und Branche verändern, auf der anderen Seite die Anpassungsgeschwindigkeit des Unternehmens. Wer zu lange wartet, verliert dieses Rennen. Je früher gegengesteuert wird, desto mehr Handlungsspielraum bleibt.
Wenn Kosten und Krise außer Kontrolle geraten: Wie ich konkret helfe
Wenn das interne Kostenmanagement an seine Grenzen stößt und die Zahlen trotz aller Bemühungen nicht besser werden, ist es Zeit für einen anderen Ansatz. Ich unterstütze mittelständische Unternehmen nicht mit Berichten und Konzepten, die in der Schublade landen, sondern direkt vor Ort, bis die Maßnahmen tatsächlich Früchte tragen.
- Sofortige Liquiditätssicherung: Ich analysiere, wo Geld freigesetzt werden kann, führe Gespräche mit Banken und Gläubigern und schaffe die nötige Luft zum Atmen.
- Verlustbringer identifizieren und eliminieren: Gemeinsam legen wir offen, welche Angebote, Prozesse oder Strukturen Geld kosten statt zu verdienen, und handeln konsequent.
- Angebotsportfolio bereinigen: Wir straffen das Portfolio auf das, was wirklich profitabel ist, und entwickeln eine Preisstruktur, die trägt.
- Umsetzung statt Theorie: Ich setze Maßnahmen aktiv im Unternehmen um und bleibe so lange, bis der Turnaround sichtbar ist.
- Zukunftsstrategie entwickeln: Nach der Stabilisierung entwickeln wir gemeinsam eine Perspektive, die das Unternehmen widerstandsfähig gegen künftige Krisen macht.
Meine Leistungen für Restrukturierung und Unternehmenssanierung richten sich an Unternehmer, die keine weiteren Berichte brauchen, sondern einen erfahrenen Partner, der anpackt. Wenn Sie Ihre Situation unverbindlich besprechen möchten, nehmen Sie gerne Kontakt auf, offen, direkt und ohne Umwege.
Ähnliche Artikel
- 5 Gründe, warum Unternehmen trotz guter Umsätze zu wenig Gewinn machen
- Worauf achten Banken, wenn ein Unternehmen wirtschaftliche Schwierigkeiten bekommt?
- Wie hoch sollte eine Liquiditätsreserve sein?
- Wann ist ein Unternehmen in der Krise nicht mehr zu retten?
- Was sind die größten Herausforderungen für Unternehmen?
Dieser Inhalt wurde mithilfe von KI erstellt und kann Fehler enthalten.